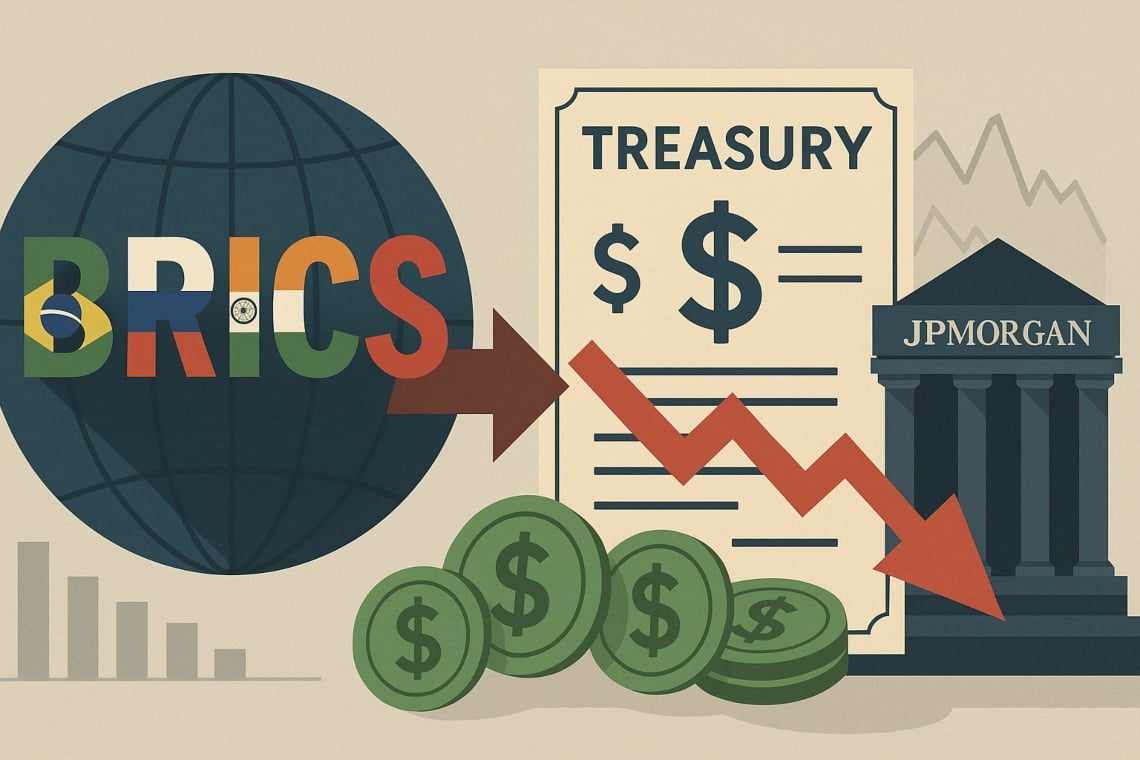
摩根大通警告:由于BRICS国家的举措推动的货币多样化日益增加,正在减少对美国国债的海外需求。
如果这种趋势持续下去,结果可能是债务成本上升和债券市场的波动性增加。
根据JPMorgan Global Research收集的数据,到2025年上半年,外国投资者持有的美国公共债务份额下降至30%左右,而与IMF COFER的官方数据对比显示,美元在全球储备中的份额逐渐重组。
在与欧洲和亚洲央行的储蓄管理者和负责人会面时,分析师观察到,替代货币的积累和官方储备政策的变化组合解释了外国需求的大部分下降。
目录
摩根大通的观点是什么
根据摩根大通的分析,去美元化正在以渐进但明显的方式进行。
该银行指出,美元在全球外汇储备和跨境负债中的份额有所下降——即不同国家之间的货币债务——这表明正在逐步转向其他货币。
详细信息和数据可在摩根大通全球研究和摩根大通私人银行获取。要了解全球货币多样化的影响,还请阅读我们关于货币多样化和全球市场的深入分析。
“30%”解释:它到底衡量了什么
“30%”指的是由外国投资者持有的美国可交易公共债务的比例,根据JPMorgan的估计,目前大约在这个水平。
过去,这一比例更高;最近的趋势显示出逐渐缩减的趋势,伴随着更高的国内自筹资金能力和全球货币多样化的增加。更多详细信息请参见JPMorgan Global Research的分析。
为什么这对美国债务很重要
如果外国需求放缓,美国财政部可能需要提供更高的收益率来发行债券,从而将更高的债务成本转嫁到公共账户上。
在这种情况下,外国资本的减少意味着更重的财务负担和更紧的财政空间,对支出和经济增长产生连锁反应。
2025年9月,10年期国债收益率约为4%–4.5%,这一水平放大了期限溢价可能增加对公共财政和信贷成本的影响。要深入了解国债的走势及其影响,请访问我们网站上的 Treasury USA部分。
独立背景:IMF、BIS和美国财政部的观点
- IMF (COFER):美元在官方储备中的份额仍然占主导地位,尽管在长期内略有下降。数据可在IMF COFER获取。
- BIS:跨境市场统计数据显示货币负债的多样化程度不断提高。来源:国际清算银行。另请阅读我们的文章BIS在全球金融市场中的角色。
- Tesoro USA (TIC/SOMA):关于外国持有者的系列数据显示,外国在可交易债务总额中的份额近年来有所下降。数据:美国财政部 TIC。
这些独立证据支持了摩根大通所描绘的长期框架,同时也反映了与利率、美元强势和全球增长相关的周期性动态。
债券市场的影响:传导渠道
- 更高的期限溢价:由于海外投资者对价格不敏感的需求减少,国债的期限溢价往往会上升。
- 10-30年期收益率上升:企业和家庭的资本成本可能会上升。
- 更高的波动性:利率的快速变动可能会对股票和信贷产生溢出效应。
要了解债券市场的最新动态及其对家庭和企业的潜在影响,请查看我们的债券市场部分。
人民币在支付中的作用:实际重要性和局限性
人民币在国际支付中的使用正在增加,尤其是在亚洲和能源链中,这减少了跨境交易和运营储备对美元的需求。
需要指出的是,仍然存在结构性限制:资本管制、市场深度较低以及相对于美元更有限的可兑换性。这导致了一个渐进且非线性的去美元化过程。
要深入了解人民币在全球金融中日益增长的作用,请参阅我们的特别报道 人民币与去美元化。
不仅仅是风险:缓解因素
- 国内需求具有弹性:养老基金、银行和美国投资者可以在适当的价格下吸收更多的供应。
- 货币政策:QT/QE的变化可能会影响国债的流动性和期限溢价。
- 深度和法治:美国市场仍然是流动性最强和最透明的市场,由加强投资者信心的法律基础设施支持。
2025年市场情景
- 基础:外部需求保持稳定或略有下降;收益率主要受通胀和国债净供应的驱动。
- 不利因素:外国资金流入的显著减少和更高的期限溢价增加了长期到期日的波动性。
- Benigno:稳固的增长和通缩促进了国内吸收,限制了对利率的压力。
讨论的政策:增长、效率、可持续性
市场传闻,包括像Jamie Dimon这样的代表人物,强调了采取促进增长措施和财政纪律以缓解长期压力的必要性:激励生产性投资、减少浪费和欺诈、更加关注人力资本。
一个有趣的方面是,这些指导方针具有原则价值,而不是操作性规定。
要了解其他市场观点和政策见解,请参阅我们的文章 Jamie Dimon 关于经济策略。
未来几个月需要关注的指标
- 外国持有的美国国债(TIC)。
- 10年和30年期收益率以及期限溢价。
- 美元官方储备(IMF COFER)和BIS报告的货币流动组成。
基本术语表
- 外汇储备:中央银行持有的外币资产,用于稳定本国货币和管理流动性危机。
- 跨境负债:不同国家的主体之间以特定货币计价的债务。
- 溢出效应:从一个市场部门到其他金融领域的传染效应。
结论
由金砖国家推动的去美元化正在进行中,尽管是逐步进行的,但可能在2025年影响美国国债的外部需求和美国的融资成本。
摩根大通的分析,结合IMF COFER、BIS和美国财政部的官方数据,表明可能会对收益率产生偶发性压力。
这些压力可能会被美国市场的深度和国内投资者的吸收能力所缓解,尽管最终的轨迹将取决于增长、通胀和未来的经济政策选择。