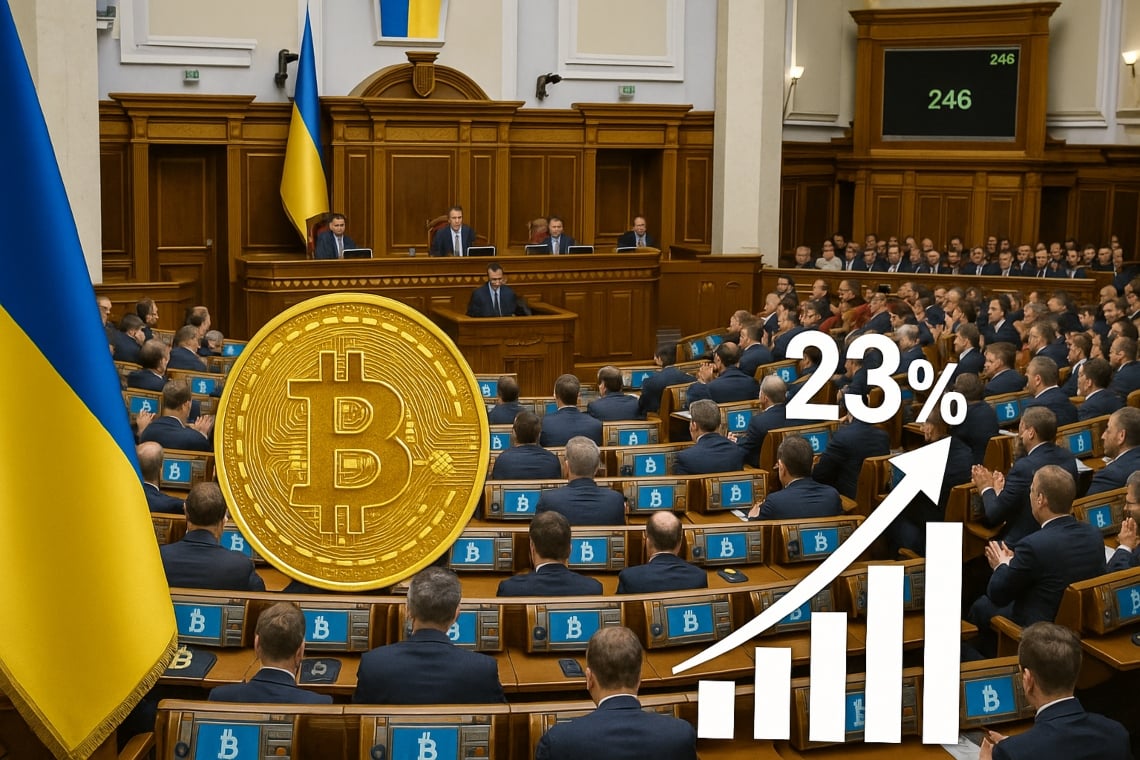
基辅,2025年9月3日 — 乌克兰议会发出强烈信号:在初次审议中,最高拉达通过了一项法案,该法案规定对数字资产的利润征收高达23%的税,其中包括18%的所得税和额外的5%用于军事费用,正如最高拉达所报道的那样。
根据我们工作台和议会记录收集的数据,初次审议的投票于2025年9月3日进行,共有246票赞成。
行业分析师观察到,18%的所得税和5%的军事税的组合似乎旨在增加用于国防的收入,同时在第二次审议中仍然保留技术监管的空间。
通过与拉达的官方通讯和乌克兰国家银行的说明进行交叉核实,文本在最终批准前仍可能进行操作性修正。
目录
简要:税率、投票及立即变化的事项
- 基础税率:对加密货币收益征收18%的所得税。
- 额外提取:5%的军事税(将潜在提取提高到23%),据官方消息来源报道。
- 过渡性优惠:在生效的第一年内,对法币转换提供5%的优惠,以支持资本的规范化和浮现。
- 初始豁免:草案考虑了对 加密货币交换和 稳定币的优惠制度,这将在后续立法阶段确认。
- 投票:第一次表决中记录了246票赞成。
- 进程状态:在第二次阅读之前,文本仍可修改。
提款如何运作:操作规则
在当前制度下,由出售或转换数字资产产生的利润是应税的。所得税(18%)和军事税(5%)的结合导致对收益的潜在23%的征税。
需要指出的是,草案还引入了在第一年对转换为法定货币的5%的减税税率,旨在促进资本的合法化和浮现。
实际例子
- 标准情景:收益 10,000 UAH → 税率 18% (1,800 UAH) + 军事税 5% (500 UAH) = 总计 2,300 UAH。净收益:7,700 UAH。
- 过渡情景(如果确认,在第一年转换为法币):5%的税率在10,000 UAH上 = 500 UAH。净额:9,500 UAH。
从操作的角度来看,加密货币之间的交易和稳定币的处理仍需明确:草案建议豁免或优惠制度,但在最终批准前,文本可能会被修改。
谁在监管市场:NBU还是市场管理局
关于监管机构的档案仍然开放。在乌克兰国家银行 (NBU)和国家证券和股票市场委员会之间的选择将影响运营商的监督、许可证和合规程序。
- 如果NBU占据主导地位,重点将放在金融稳定、支付和反洗钱措施上。
- 如果授权交给委员会,重点将涉及投资者保护、市场透明度和打击滥用行为。
实际上,监管范围的定义将对该国活跃的 exchange和 服务提供商至关重要。
对投资者和企业的影响:在税收和竞争力之间取得平衡
声明的目标是结合税收确定性和吸引力。明确的法规框架可以支持国内运营并促进资本回流;相反,高税率会影响净收益,可能会将部分活动引导至税收制度较轻的司法管辖区。
- 优势:更可预测的规则,推动合规,激励资本浮现。
- 关键问题:可能的资本外逃以及与拥有更优惠税收制度的区域中心相比竞争力下降。
话虽如此,背景很重要:根据Chainalysis 2025指数,乌克兰在全球数字资产高采用国家中排名第八。新的税收框架需要在控制和竞争力之间取得平衡。
在哪里查阅来源和文件
在第一次阅读中批准的文本被标识为虚拟资产税收法案,可在Verkhovna Rada门户网站上查看。
有关监管更新,建议查阅NBU和NSSMC的官方网站。技术细节——法案编号、合并文本和立法日程——将在第二次阅读和随后的议会文件发布后提供。
常见问题
谁属于税收范围?
通过出售或转换数字资产为法定货币或其他具有税收意义的工具而实现增值的主体。
加密货币之间的交易和稳定币是否被征税?
草案规定了此类交易的临时豁免或优惠制度,尽管该规定可能会在最终批准前重新调整。
何时生效?
该法案正在立法程序中:生效将取决于二读的结果、可能的修正案以及正式的发布。
未来步骤
在接下来的几个月中,预计将进行第二次审议、监管机构的定义以及实施法令的起草。三个核心问题仍然存在:税率的校准、豁免的范围以及监督的治理。
文本的演变将对乌克兰的数字战略和税收产生决定性影响。