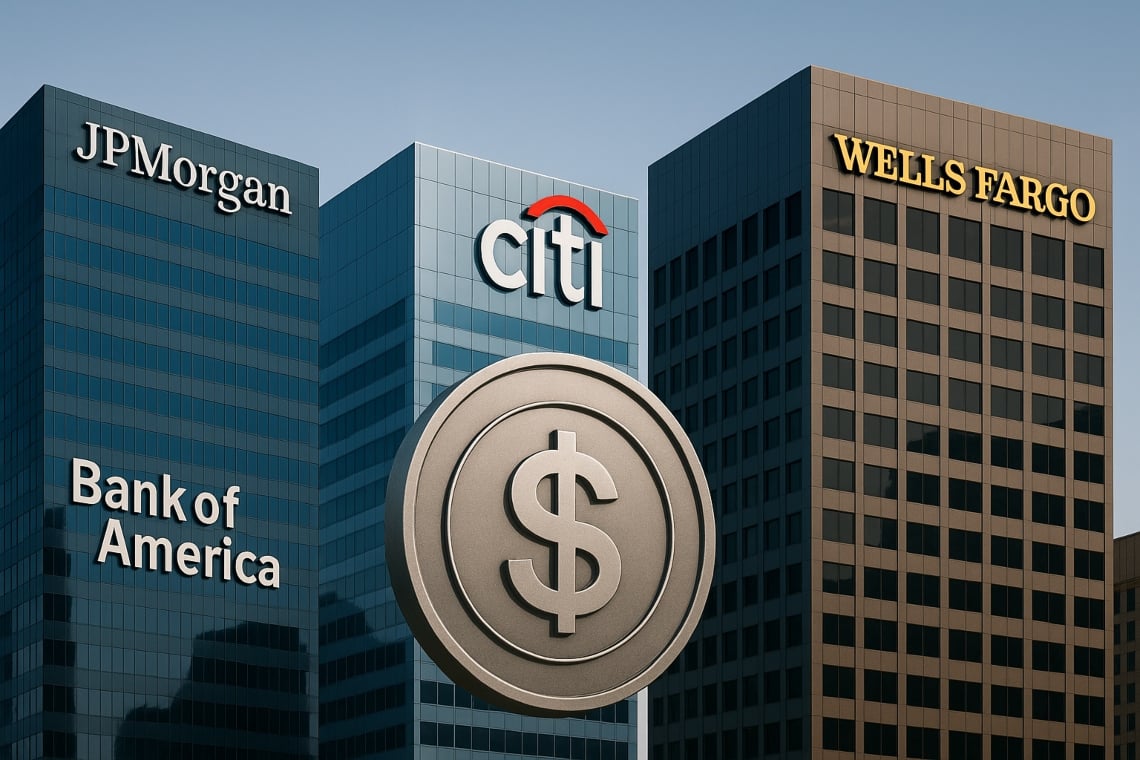
一组重要的美国银行,包括JPMorgan Chase、Bank of America、Citigroup和Wells Fargo,正在评估推出一种共享稳定币的可能性,这标志着数字金融演变的一个潜在转折点。
根据《华尔街日报》的报道, 该计划仍处于初期阶段,但这表明了传统金融机构对数字货币世界日益增长的兴趣。
项目背后的想法是创建一种由银行财团支持的稳定币,能够为由私人公司或科技初创公司发行的加密货币提供一种受监管且安全的替代方案。
讨论还涉及美国金融基础设施的关键参与者,如Early Warning Services,这是支付系统Zelle背后的公司,以及The Clearing House,该公司管理着一个实时支付系统,许多大银行都在使用。
目录
主要银行探索由财团支持的稳定币
银行对稳定币的重新兴趣正值关键时刻:美国参议院最近提出了GENIUS法案,这是一项旨在为支付数字货币市场定义明确监管框架的两党法案。
该措施引入了储备要求、透明度标准,并使发行人遵守银行保密法,旨在确保该行业的更大安全性和信任。
金融从业者对该法案的进展表示欢迎。 他们在监管中看到了一条途径,以合法化稳定币的使用并促进其大规模采用。
经过多年的不确定性和监管压制,尤其是在2022年,银行现在似乎准备在这个领域果断行动。
稳定币通常与法定货币(如美元)以一比一的比例挂钩,并由流动储备支持,已经在加密货币世界中广泛用于促进交易和结算。
对于银行来说,发行自己的稳定币将是保持对支付基础设施的控制的一种方式。这是在数字美元变得越来越普遍的背景下。
银行高管将这些数字货币视为一种战略工具,用于现代化跨境转账、减少交易时间以及与科技巨头和加密原生初创公司提供的数字解决方案竞争。
此外,共享的稳定币模型也可能向不属于财团的其他银行开放,从而扩大访问和采用。
银行对共享稳定币的兴趣也受到竞争压力和货币政策变化的推动。
一些较小的地区性银行甚至提出了推出自己稳定币的想法。然而,这些举措可能会面临监管障碍和可扩展性问题。
传统金融的数字化未来?
无论如何,时机起着至关重要的作用。
随着特朗普总统的政府公开支持数字金融,以及他的家族企业在年初已经推出了自己的稳定币,大型银行面临着不失去市场地位的压力。
一个明确的监管框架可能成为一个转折点,有利于emittenti conformi并刺激新一波的创新金融。
美国主要银行的举措可能标志着一个新时代的开始。在这个时代,传统金融机构在开发和采用受监管的数字货币方面发挥积极作用。
虽然去中心化的加密货币在最近几年占据了主导地位,但银行进入这一领域可能会带来更大的稳定性、信任和与现有金融系统的整合。
然而,共享稳定币项目的成功将取决于多个因素。即监管支持、银行间的合作、消费者的信任以及提供相对于现有解决方案的竞争性替代方案的能力。
如果这些元素能够对齐,银行财团的稳定币可能会成为美国未来数字金融基础设施的重要支柱。
在快速变化的全球环境中,支付的数字化已成为战略重点,美国银行似乎准备好迈出下一步。这一次,他们不想落后。