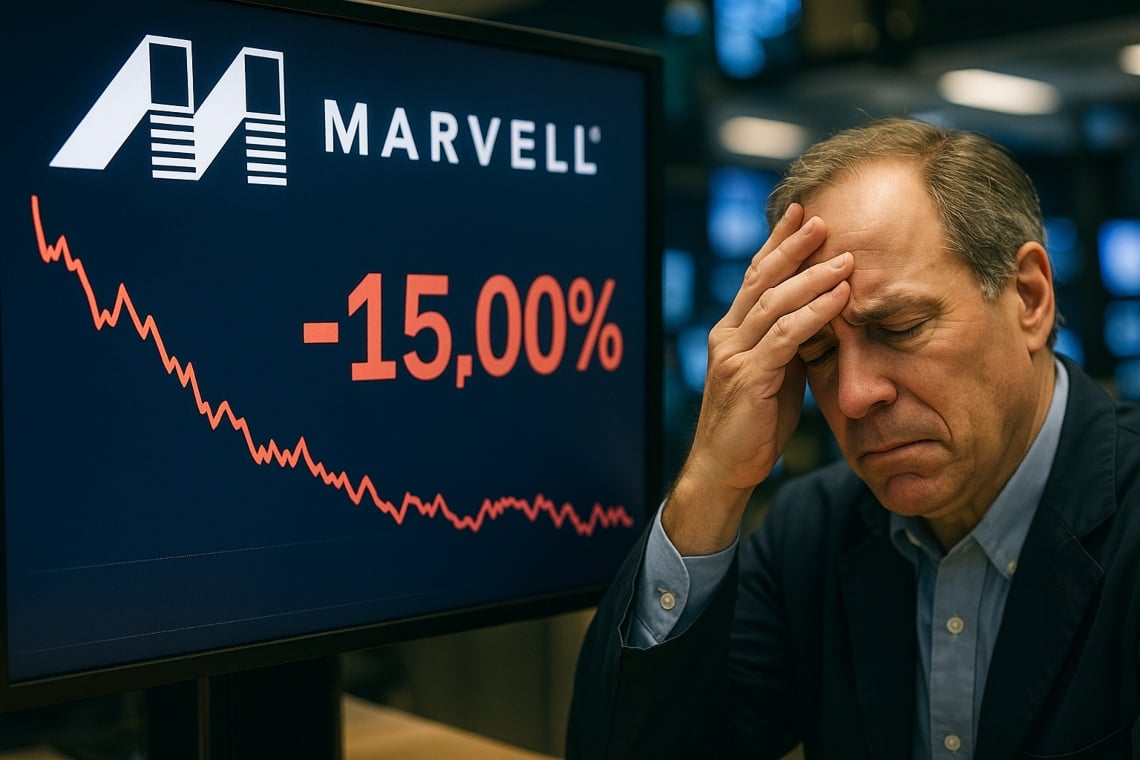
Marvell Technology在市场上经历了艰难的一天,周五盘前交易中暴跌15%。此次急剧下跌的主要原因与数据中心芯片需求前景不佳有关,这是公司增长的关键领域。
投资者的期望特别高,受到半导体制造商估值热潮的推动,这一热潮由人工智能的热情所驱动。然而,Marvell未能满足这些期望,引发了对大型云服务提供商需求稳健性的质疑。
目录
背景:高期望和放缓信号
在过去几个月中,芯片制造商行业成为华尔街关注的焦点,这要归功于所谓的“picks-and-shovels AI trade”,即推动人工智能革命的基本工具的竞赛。
像Nvidia这样的公司,其估值飙升,成为真正的市场指标。然而,Nvidia最近的季度业绩引发了对云服务提供商需求实际强度的质疑,也为Marvell的前景蒙上了一层阴影。
CEO Matt Murphy 的声明
在发布业绩后的电话会议中,Marvell的CEO Matt Murphy表示,第三季度来自数据中心的收入将“按顺序保持稳定”,即与前一季度相比没有增长。
这一预测立即引起了分析师和投资者的担忧,他们原本预期该领域会有持续的扩张,因为这一领域被认为对公司未来至关重要,尤其是由于对数据中心硬件 AI的需求不断增长。
定制芯片的角色与云端竞争
最近,Marvell的增长主要由定制芯片业务推动,这些芯片面向像Amazon和Microsoft这样的云服务大型提供商。
这些公司正在投资开发内部解决方案,以减少对像Nvidia这样的外部供应商的依赖。
然而,这些芯片的需求并非线性:Murphy强调,当涉及到大规模基础设施建设时,某种“不规则性”是正常的,他提到了大型云客户典型的开发周期和交替投资阶段。
微软的延迟和多供应商策略
一份最近的行业报告透露,微软可能会将其内部AI芯片的发布推迟到至少2028年,甚至更晚。这个消息有助于解释Marvell定制芯片需求的波动性。
此外,根据Summit Insights的分析师Kinngai Chan的说法,他对该股票保持“持有”评级,Marvell相较于更大的竞争对手规模较小,并且将不得不应对超大规模客户多元化供应商的趋势,采用多供应商策略可能会进一步压缩利润率。
博通的竞争和市场前景
在云计算芯片领域,Marvell正与Broadcom等巨头竞争,后者尚未公布7月季度的业绩。
竞争非常激烈,尤其是在向主要云运营商提供定制芯片和网络解决方案方面。如果在盘前交易中记录的损失得到确认,Marvell可能在一个交易日内市值蒸发近100亿美元。
估值对比:Marvell 与 Broadcom
根据LSEG收集的数据,Marvell的十二个月市盈率为23.95,明显低于Broadcom的39.03。这个数据反映了Marvell的增长预期较低以及来自更大竞争对手的竞争压力。
展望未来:第四季度复苏信号
尽管面临当前的困难,CEO Matt Murphy 表示对定制芯片业务的未来充满信心。根据他的预测,由于客户云订单的再次增加,这一部门应在第四季度显示出复苏的迹象。
如果这一趋势得以实现,Marvell 可能会在今年下半年恢复增长,收复在市场上失去的部分地盘。
结论:Marvell Technology 的挑战与机遇
Marvell Technology的黑色一天反映了芯片制造商在快速发展的人工智能和云计算领域面临的巨大挑战。
不规则的需求、激烈的竞争以及大客户的供应商多元化策略都是使环境极具竞争力的因素。
然而,适应云计算巨头的投资周期并在定制芯片方面进行创新的能力可能是Marvell在未来几个月复苏的关键。与此同时,投资者正在等待切实的复苏信号,意识到半导体的未来将越来越多地在人工智能领域展开。