Oracle 进一步提升了企业AI云的标准:在最近的市场沟通中,该公司表示基础设施收入到2030财年可能增长至1440亿美元,推动股价大幅上涨,并促使联合创始人Larry Ellison的财富增加了超过 1000亿美元左右。
在这种背景下,新的合同指标和与AI相关的管道吸引了投资者的注意,如路透社和Oracle的投资者材料所报道,并在2025年9月9日的官方声明中得到确认Oracle投资者发布,并在行业分析中麦肯锡所强调的基础设施投资场景中得以体现。
根据Oracle投资者关系和季度报告(2026财年第一季度,2025年9月9日发布)的数据,RPO被报告为约4550亿美元,同比增加359%。我们监测的行业分析师观察到,这种合同积压和与模型供应商及超大规模供应商的容量协议的结合,为云IA部门提供了前所未有的中期收入可见性。在我们的比较分析中,容量合同的动态和交付时间成为将RPO转换为实际收入的决定性因素。
简要概述(更新于2025年9月11日)
- RPO(剩余履约义务)约为4550亿美元,同比增长359%。
- 云基础设施收入:从上一个财年的100亿美元到FY2030年的1440亿美元(内部预测)。
- Titolo上涨约36%后宣布;根据路透社的估计,Ellison的资产增加了超过1000亿美元。
- AI 客户/合作伙伴 提及: OpenAI, xAI, Meta, Nvidia, AMD。
目录
Oracle 公布的关键数据
在最近的季度报告中,Oracle 强调了剩余履约义务 (RPO) 增长至约4550 亿美元,同比增长359%。RPO 代表已签约但尚未在损益表中确认的收入,分布在多年合同中。实际上,该数据提供了中期需求承诺的情况。
同时,公司分享了其预测,即云基础设施收入可能会从上一个财年的100亿美元增长到2030财年的1440亿美元,这得益于对生成式AI计算能力日益增长的需求,以及与基础模型开发者和大型企业签署的容量合同。尽管如此,该轨迹仍然与硬件的可用性和交付时间有关。
为什么这些数字对企业云AI很重要
- 收入可见性:高RPO确保多年合同的未来现金流更加可预测。
- 访问加速器:AI 工作负载集中在配备最新一代 GPU 和加速器的基础设施上。
- 规模效应:更大的容量允许对更大规模的模型进行训练和推理,为企业提供显著优势。
- 竞争性重新定位:其他供应商的估值和资本支出(capex)可能会根据需求的新节奏进行调整。
市场影响和估值
这些沟通引发了股票的上涨,幅度达到了36%,同时Larry Ellison的净资产最近增长了超过1000亿美元,正如路透社所指出的那样。Oracle还宣布与一些AI领域的领导者达成协议,包括OpenAI、xAI和Meta,并加强了与Nvidia和AMD的技术合作,以提供加速器。需要指出的是,这些合作伙伴关系与扩展能力的计划交织在一起。
什么是RPO以及如何解读
剩余履约义务代表已签署但尚未入账合同中约定服务的未来收入金额。其中一部分预计在12个月内实现,而其余部分则超出这一时间范围。这些数据并不等同于保证收入,因为可能会因终止、重新调整或交付时间的变化而有所变动。在这种情况下,为了正确解读,应该考虑合同的平均期限、服务组合和已购容量的激活率。
加速云端人工智能的企业战略
- 混合架构 用于平衡成本、延迟和数据定位。
- 合作伙伴关系与提供商合作,确保优先访问AI硬件和高性能网络。
- 发展内部MLOps技能,以有效地协调模型的训练、部署和监控。
- 签订具有可扩展性和符合生产需求的SLA的灵活合约。
- 在安全性、隐私和合规性方面实施严格的数据治理,特别是在受监管的行业中。
云AI基础设施的增长和投资场景
所描述的情景需要在数据中心、网络、能源和冷却方面进行大量投资,以及一个仍然承受压力的加速器供应链。能源效率、可靠性和“专用”计算能力的可用性等因素将在企业竞争中起到决定性作用。然而,运营的可持续性和投产时间仍然是关键变量。
从试验到生产:运营影响
- 大规模训练,具有预定的计算窗口和可预测的成本。
- 实施生产服务,具有可控的延迟和可测量的服务水平目标(SLO)。
- 与现有企业堆栈的认证集成以及消费量折扣。
战略背景和Larry Ellison的角色
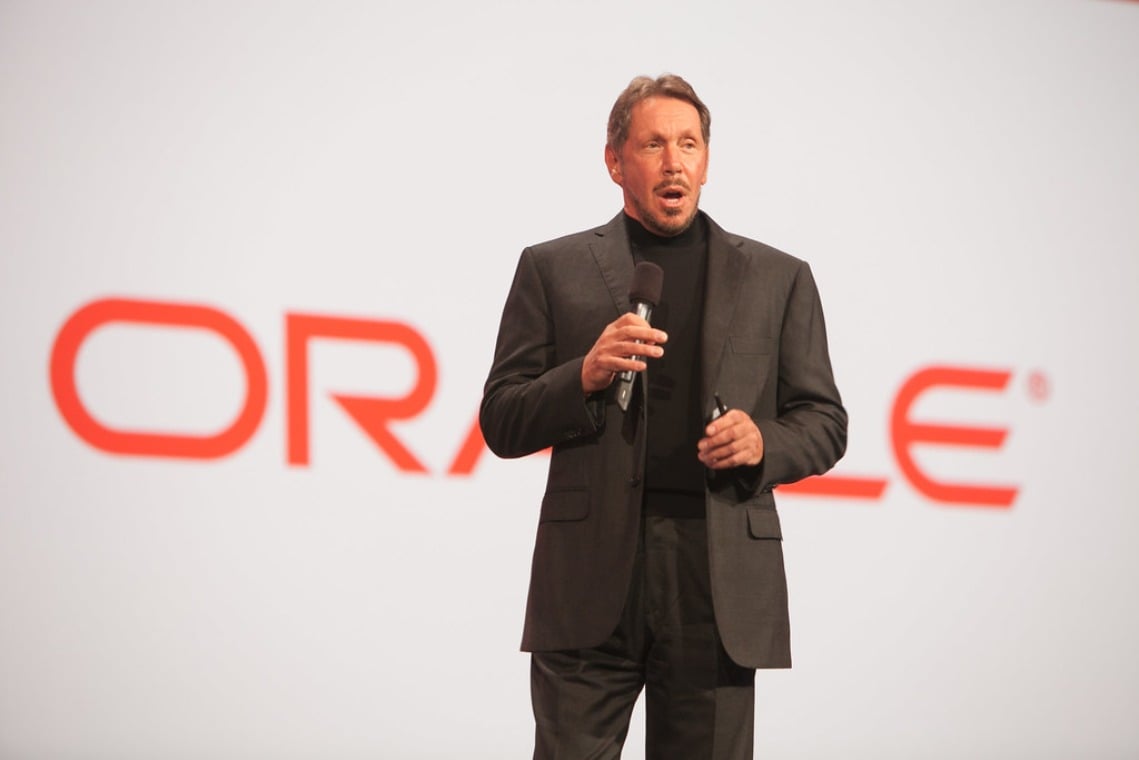
Larry Ellison继续担任Oracle的主席和首席技术官。近年来,公司在关键领域巩固了其地位——例如通过收购Cerner加强了在医疗领域的存在——并保持了股票回购计划和股东回报政策,这些因素支持了公司的估值。在这种背景下,股票的近期升值直接反映在高管的净资产上。
未来24个月企业AI云趋势
- 增加用于高强度训练和推理的专用容量。
- 云服务提供商与模型供应商之间更强的垂直整合。
- 签订长期合同,具有最低承诺和递延收入增长。
- 开发针对受监管行业和“主权”云的垂直解决方案。
- 提高大规模AI实施的效率和成本优化。
风险和需要监控的变量
- 芯片的可用性和GPU/加速器的交货时间。
- 能源成本和数据中心的基础设施限制。
- 主要市场中关于数据和人工智能安全的监管演变。
- 超大规模云服务商之间的竞争及技术锁定风险。
- 执行迁移计划和过渡到生产环境的采用。
方法论说明:1440亿美元的云基础设施收入预测是Oracle内部估计(2025年9月9日,2026财年第一季度发布),基于对使用率、价格以及训练和推理服务组合的假设。RPO包括在12个月内和超过12个月到期的合同组成部分,尽管详细的分配在可用文件中尚未公开。