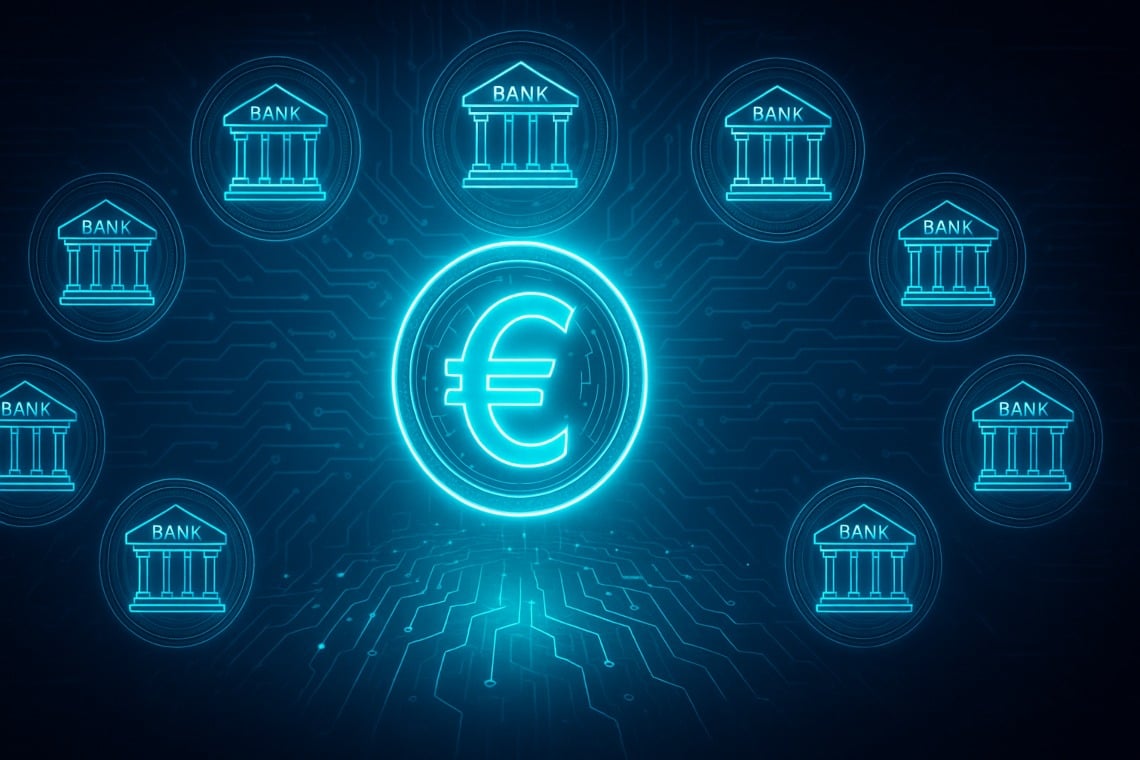
九家欧洲银行已组成联盟,计划发行符合MiCA法规的欧元稳定币,首次发行预计在2026年下半年进行。
目标很明确:提供几乎即时的跨境支付、更低的成本和全天候的运营——这一切都在荷兰中央银行 (DNB)的监管下,在一个明确的监管框架内进行。MiCA 于 2023 年 6 月 29 日生效,定义了电子货币代币 (EMT) 的监管范围。
目录
总结
- 谁: ING, Banca Sella, KBC, Danske Bank, DekaBank, UniCredit, SEB, CaixaBank, Raiffeisen Bank International。
- 内容: 发行符合MiCA的欧元稳定币,持有电子货币机构(EMI)许可证。
- 时间:首次发行预计在2026年下半年。
根据我们编辑团队收集的数据和参与者的官方沟通,公司的结构已经在荷兰成立,财团确认了申请EMI授权的目标。行业分析师观察到,类似的试点项目已经处理了每月从数千万到数亿欧元的初始交易量,并有潜力在全面运作时增长到数十亿欧元的交易量。我们通过公告和公开采访核实了相关方提供的时间表,但指出一些关键信息仍需正式化。
创始银行和治理
该项目由ING、Banca Sella、KBC、Danske Bank、DekaBank、UniCredit、SEB、CaixaBank和Raiffeisen Bank International推动。这些银行在荷兰成立了一个新实体,以申请电子货币机构(EMI)的授权。监督将由荷兰中央银行(DNB)负责,采用共享和透明的治理结构。
参与银行:关键数据
- 创始人: 9 家银行
- 管辖权: 荷兰
- 目标许可证:电子货币机构 (EMI)
- 首次发行:预计在2026年下半年
对跨境支付的影响
该倡议旨在使跨境支付更快速和可预测,并达到更高的效率水平。实际上,stablecoin 将作为区块链上的结算工具,减少中间环节和对账负担。在此背景下,通过智能合约实现的可编程性将促进B2B流动和更高效的供应链管理。
预期优势
- 速度:即使在银行营业时间之外,也能实现近乎即时的转账,持续不断。
- 成本:更低的结算和对账费用,流程更加简化。
- 用例:可编程支付、托管、供应链金融、代币化资产结算。
- 互操作性:与SEPA Instant的集成可能性,可以作为银行的on/off-ramp。SEPA Instant(于2017年11月推出)是泛欧洲的即时转账标准,可能在法币通道中发挥关键作用。
MiCA监管框架及时间表
这家新的荷兰公司旨在获得DNB的监管下的EMI许可证,以便根据MiCA发行被分类为电子货币代币(EMT)的稳定币。MiCA规定,EMT必须确保与参考货币的价值平价(1:1),并要求储备的透明度、控制和向公众披露的要求。事实上,CEO的任命已被宣布为即将到来,但需经监管批准,且该财团欢迎其他有兴趣的银行加入。
为什么选择在荷兰设立总部
选择在荷兰设立总部将有助于与MiCA和欧盟关于AML/KYC的法规保持一致,确保一个清晰且统一的监管环境。需要指出的是,运营要求最大程度的储备透明度和符合EMT要求的定期审计。
欧元稳定币将如何运作(EMT MiCA)
数字货币将以1:1的比例锚定欧元,确保以面值赎回的权利。储备将持有低风险资产和存款,并进行隔离和外部审计,作为审慎惯例。交易将在DLT平台上进行,以实现几乎即时的结算和全天候支付。
钱包与托管
创始银行将提供集成钱包和托管解决方案,配备为企业和零售客户设计的管理工具。除此之外,还计划提供自动化功能(如定期支付和托管)以及与传统银行账户的连接。
背景:历史和竞争
过去,ING 已经在准备推出自己的欧元稳定币。在欧洲方面,由 Societe Generale – FORGE (SG‑FORGE) 推出的稳定币EUR CoinVertible,是首批受监管的欧元稳定币之一,尽管主要面向机构客户。由9家组成的财团现在提出了一种多银行模式,旨在快速整合的生态系统中广泛应用于数字支付。
风险、未解决的问题和下一步
- 储备:储备的组成和治理尚需详细说明(例如,链上/链下法币的存在、国债、存款)[数据待验证]。
- 技术选择:区块链的类型和互操作性标准(公共、私有或混合)尚未公布,仍在定义中。
- 合规:需要精确定义EMT的MiCA要求,包括风险敞口限制、报告和反洗钱控制。
- 整合:需要明确SEPA Instant作为法币通道的角色及其对欧盟内部汇率的影响。
- 竞争:该项目与美元稳定币如USDC和Tether以及欧洲央行的假设数字欧元计划进行对比。
引用
Floris Lugt,ING的数字资产负责人兼该倡议的联合代表,表示:“数字支付对于新的欧元基础设施至关重要。由于区块链的可编程性和银行采用的共同法规,它们提供了效率和透明度。”
常见问题
谁可以使用稳定币?
在基于EMI许可证的模型中,该服务将通过参与银行向企业和零售客户提供。实际范围将取决于许可证的具体规定和入职政策(KYC/AML),以符合MiCA。
主要的监管风险是什么?
主要风险包括储备的透明度、风险集中管理和确保1:1赎回的顺利进行,以及遵守MiCA对EMT的要求,如审计和公众信息披露。
它将如何整合到跨境支付中?
该稳定币可以作为银行之间的即时结算层,通过SEPA Instant实现向法定货币的转换。关于费用、流动性和互操作性的细节将是促进采用的关键,特别是在高流量的跨境流中。有关SEPA Instant的技术细节,请参阅欧洲支付委员会的文档。