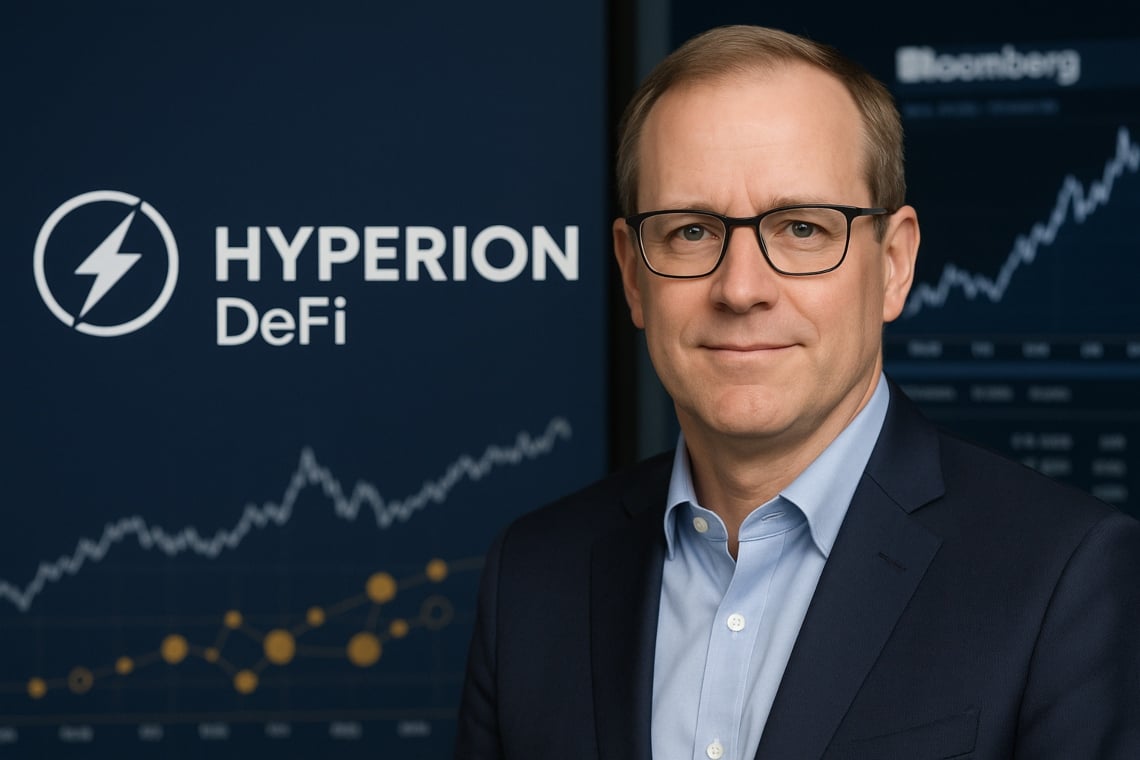
企业将代币纳入资产负债表的竞赛迈出了质的飞跃。Hyperion DeFi 聘请前 PayPal 资本市场负责人 David Knox 担任首席财务官。
这一任命于 2025 年 9 月 29 日由 Bloomberg 宣布,标志着企业加密货币财务管理进入了一个更成熟的阶段,这与数字化程度较高的公司财务职能的发展相一致。
根据我们的研究部门收集的数据以及与数字优先企业的CFO的对话,在2023-2025年期间,对具有crypto敞口的财务政策的审查请求显著增加,越来越关注托管、限制和控制。
行业分析师观察到,对钱包和服务提供商的正式尽职调查和报告程序有所增加。
在我们合作的公司中,结构化治理规则的采用加速了与外部审计师和董事会的对话。
目录
命名和背景
根据 Bloomberg的Olga Kharif的报告,Knox已经离开PayPal Holdings Inc.,以领导专注于管理持有的数字资产的Hyperion DeFi的财务。
需要指出的是,该公司以积累代币而闻名——包括Hyperliquid平台的原生资产——并将其整合到自己的资产负债表中,期望随着时间的推移升值。
这一举措加剧了企业中已经存在的趋势,从零星的实验转向更结构化的治理,设有负责风险管理、会计和透明度的高级职位。
在这种背景下,来自资本市场的CFO的加入暗示着更规范化的流程和责任。
为什么这对财务报表很重要
加密货币财务将部分流动资金转化为潜在收益但比现金更波动的代币。这对流动性、风险管理、报告以及与审计师和监管机构的关系产生影响。
根据IFRS解释委员会,加密货币通常被视为无形资产(IAS 38),除非在特定情况下——例如,当它们被持有作为交易库存时。
在美国公认会计原则(US GAAP)方面,从2025年开始,许多公司将应用FASB的新标准ASU 2023‑08,该标准要求以公允价值进行评估,并将变动计入损益表,从而提高透明度,但也使利润对市场波动更加敏感。
因此,对于投资者来说,解读结果时需要更加关注市场因素,而不仅仅是核心业务。
运营影响:风险、措施、治理
随着Knox的到来,预计政策、流程和内部控制将得到加强。实际上,运营框架趋向于与机构标准接轨,对限制和责任进行更严格的管理。
- 目标:保持流动性,产生收益并启用操作用途(抵押、支付、激励)。
- 风险:价格波动,代币流动性,对手方风险,网络风险,托管风险以及与不断变化的监管框架相关的风险。
- 措施:为资产和发行人设定敞口限制,关键时期的对冲策略,钱包的隔离,链上审计以及转换为法币的应急计划。
市场趋势与比较
Hyperion的案例属于将加密货币与传统资产结合的财务管理趋势。事实上,知名例子包括MicroStrategy,该公司已将其比特币策略整合到公司定位中(公司文档)。
在欧盟,自2024年起全面适用的MiCA法规的生效,正在提高加密资产服务提供商的标准,对企业用户的托管、交易和透明度产生间接影响。
在这种背景下,财务管理的选择也在合规性方面进行评估。要深入了解当前的MiCA法规及相关挑战,可以阅读我们关于 MiCA Crypto Alliance的详细分析。
如何设立加密货币库藏
政策与托管:从范围到控制
- 授权由董事会批准:定义目标、允许的工具、时间范围以及与波动性和回撤相关的限制。
- 托管与隔离:实施机构级解决方案、多重签名、密钥管理程序和恢复测试。另请参阅我们的托管实用指南。
- 对账流程:地址白名单、四眼原则检查、事件记录和定期审计。
会计核算与披露:IFRS与US GAAP
- IFRS:通常情况下,加密货币被归类为无形资产(IAS 38),并进行可能的减值测试;如果持有用于出售,则作为存货入账。需要附注说明风险及所使用的评估方法。
- US GAAP:ASU 2023‑08标准引入了公允价值评估,并对资产类别、风险和收益的敏感性进行了更详细的披露。
- 报告:企业必须提供交易表(购买、出售、减值/收益)、定价标准和内部控制机制。
需要监控的指标
- Ex‑ante:风险价值、价格冲击和流动性压力测试,以及与核心业务的相关性分析。
- Ex‑post:记录结果(已实现/未实现的损益)、与滑点相关的成本、保管费用以及相对于基准的跟踪误差。
- 合规性:检查供应商的许可证、保险覆盖范围以及对MiCA/AML和制裁政策的遵守情况。
Knox在Hyperion中的变化
Knox的个人资料带来了在资本市场、风险结构化以及与投资者和审计师对话方面的丰富经验,标志着金融职能的制度化进程。
这导致了对敞口限制的更严格控制,对公允价值确定的更好透明度,以及对流动性、波动性和税务影响的综合管理方法。
此外,拥有深厚金融科技背景的CFO的存在可能有助于与托管人、market maker和专业保险公司建立战略合作伙伴关系,从而有助于降低运营风险成本。
实际上,与合格对手方的对话往往受益于更稳固和可预测的内部结构。要深入了解 market maker crypto在当今系统中的角色,请参阅我们的具体分析。
未解问题和争议角度
- 财务报表中允许的波动性在多大程度上与债务契约相兼容?
- 哪些代币在流动性、链上治理和法律风险方面通过机构尽职调查?
- 以公允价值计量是否使收益过于顺周期?开发一种不受价格波动影响的“基础表现”指标是否有用?
- 如何在日常操作中平衡链上安全性,避免因签名和转账导致的风险过度增加?