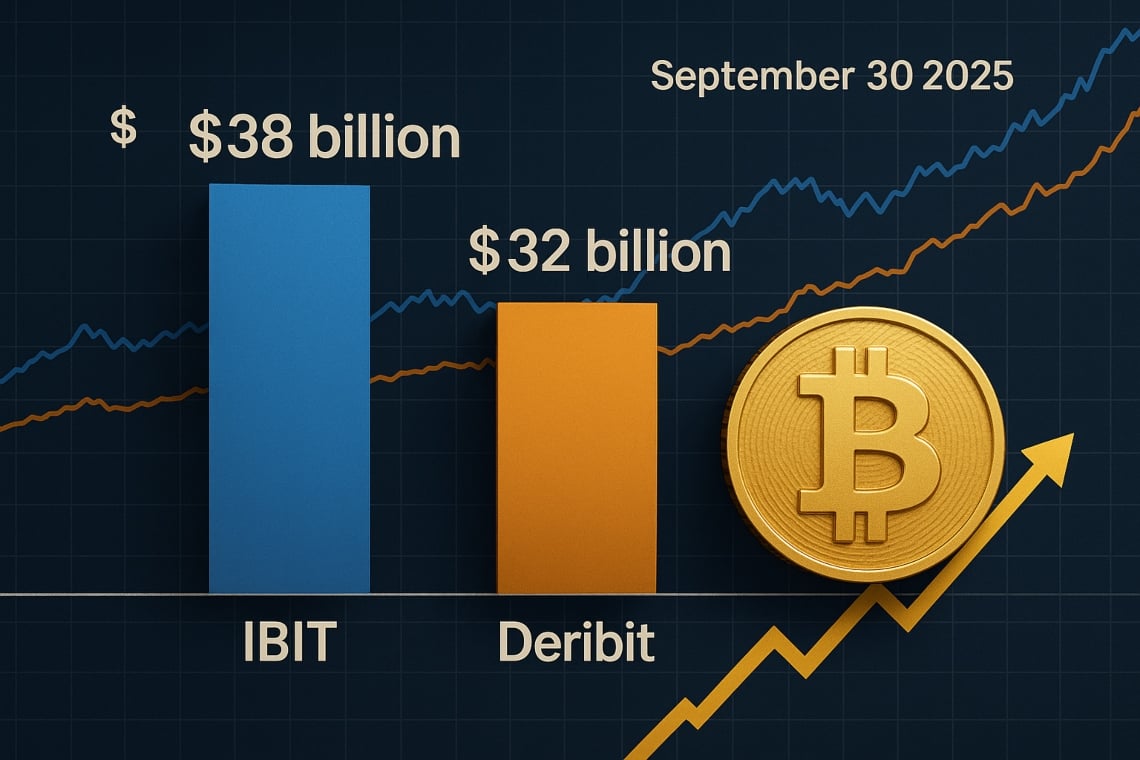
截至2025年9月30日,与IBIT相关的期权未平仓合约达到约380亿美元,超过了Deribit的320亿美元,根据 CoinGlass和 Skew的快照数据。
在这种背景下,这一超越标志着重心向受监管市场的转移,重新校准了比特币的流动性地图;这一现象与ETF现货推出后观察到的机构资金流动一致。
IBIT(iShares Bitcoin Trust)由BlackRock管理,如 BlackRock的官方产品文件所示,金融分析师将未平仓合约的增加与对可报告的受监管和托管工具的偏好增加联系起来 Reuters。
根据我们的分析团队收集的数据并由提到的快照确认,最近几周观察到的增长主要归因于流动到期日的交易量和机构对冲操作。
行业分析师观察到,向受监管场所的过渡倾向于减少某些信息不对称性,同时增加了集中在少数流动性节点上的风险。
目录
简要
- IBIT被定义为比特币现货ETF,声明的资产约为840亿美元,持有770,000 BTC,尽管这些数据需要进一步验证[数据待验证] BlackRock。
- 与IBIT相关的期权未平仓合约约为340,000 BTC;全球份额为IBIT 45%,Deribit 41.9%,CME约6%(截至2025年9月30日的快照)。
- 市场杠杆率估计为45%,由Checkonchain提供,并且接近近期高点。
超越的数字:快照
加密原生平台与受监管渠道之间的对比进入了一个新阶段。实际上,IBIT期权的增长吸引了机构资金流入,这些机构特别关注合规性和托管。
报价和交易量——近期快照
- 未平仓合约 IBIT:约 380 亿美元(快照 30/09/2025)
- 未平仓合约 Deribit: 约 $32 亿(快照 30/09/2025)
- 资产 IBIT (ETF 现货):约 840 亿美元 [数据待核实]
- IBIT持有的BTC:770,000 [数据待验证]
- 与IBIT相关的期权未平仓合约:约340,000 BTC
BTC 期权市场份额
| IBIT (opzioni su ETF) | 45% |
| Deribit | 41,9% |
| CME | ~6% |
| 其他 | ~7% |
为什么重要:机构、定价和流动性
IBIT的上涨表明,越来越多的比特币风险正在转移到受监管监督的基础设施上。对于大投资者而言,这意味着对冲操作的摩擦减少、更易管理的保证金以及更清晰的报告。
对于市场来说,这相当于价格形成更加依赖于明确的规则,尽管这也创造了对少数流动性中心的新依赖。
资产管理者偏好具有隔离托管、已知清算和透明要求的工具,这些因素会影响隐含波动率、偏斜和对冲成本。
需要指出的是,直接效果是在流动性较高的到期日上有更大的深度,并且在活动高峰期买卖价差更小。
风险增加:集中度、杠杆和相关性
IBIT和Deribit合在一起,几乎占据全球BTC期权未平仓合约的90%。这种集中度加剧了对潜在流动性冲击和对冲算法同步行为的暴露。
衍生品与现货市场之间的关系显示,大约340,000 BTC的“IBIT-linked”期权未平仓合约与ETF持有的770,000 BTC相关,表明杠杆率估计为45%(根据Checkonchain)。
因此,一个对价格剧烈波动特别敏感的生态系统显现出来,尤其是在临近到期日时。
立即监测的事项
- 交易者的伽马敞口和“到期钉住”的可能性。
- ETF、期货和永续合约之间的基差动态。
- CME上的资金流动以及可能从Deribit向受监管平台迁移的波动性。
- 期权未平仓合约与ETF份额的创建/赎回之间可能存在的不一致。
Deribit、CME及其他:不断演变的平衡
Deribit 在加密原生交易者中保持吸引力,得益于其在奇异行权价和详细到期日上的深度。
Deribit 社区继续在某些波动性结构的价格发现中提供重要贡献,而像 CME 这样的机构平台在 BTC 期权市场中占据的份额较小(约为 6%)。
需要注意的是,有关特殊操作或收购的某些新闻(例如Coinbase以29亿美元收购 Deribit)尚未得到可靠的主要来源的确认。
总体而言,竞争对比更多地体现在流动性、上市和基础设施质量上,而不是在并购操作上。
重要时间线
- 2016: Deribit 确立为BTC期权的领导者。
- 2024年11月:启动BTC现货ETF期权,包括与IBIT(美国)相关的期权 [数据待验证]。
- 2025年9月30日:快照显示IBIT在相关合约的未平仓合约量上超过Deribit。
术语和方法论
- IBIT:指的是iShares Bitcoin Trust(美国受监管市场上上市的比特币现货ETF),其规模和持有的BTC数量的数据需要进一步验证[数据待验证]。
- 未平仓合约量 (OI):表示未平仓的衍生品合约的价值或数量,以USD或BTC表示。
- Leva (Checkonchain):专有指标,用于衡量系统中的净风险头寸,计算方法为未平仓合约与现货/托管资产价值的比率。
- “IBIT-linked”期权:基于IBIT ETF及相关结构的衍生品,用于对冲或套利。
- 市场份额:全球未平仓合约中归属于每个平台或产品的百分比。
操作影响
对于机构来说,使用像 IBIT 这样的受监管 ETF 可以简化合规操作,简化保证金净额结算,并允许基于授权的对冲。
对于零售和 OTC 市场,这可能意味着更有序的访问,尽管杠杆率不如离岸平台那样极端。
总之,方向是明确的:加强治理和透明度,但在发生冲击时也存在更高的多米诺效应风险。这种配置的可持续性将取决于场所的多样化和做市的有效性。