目录
巴黎区块链周:Ulloa 的挑衅性观点
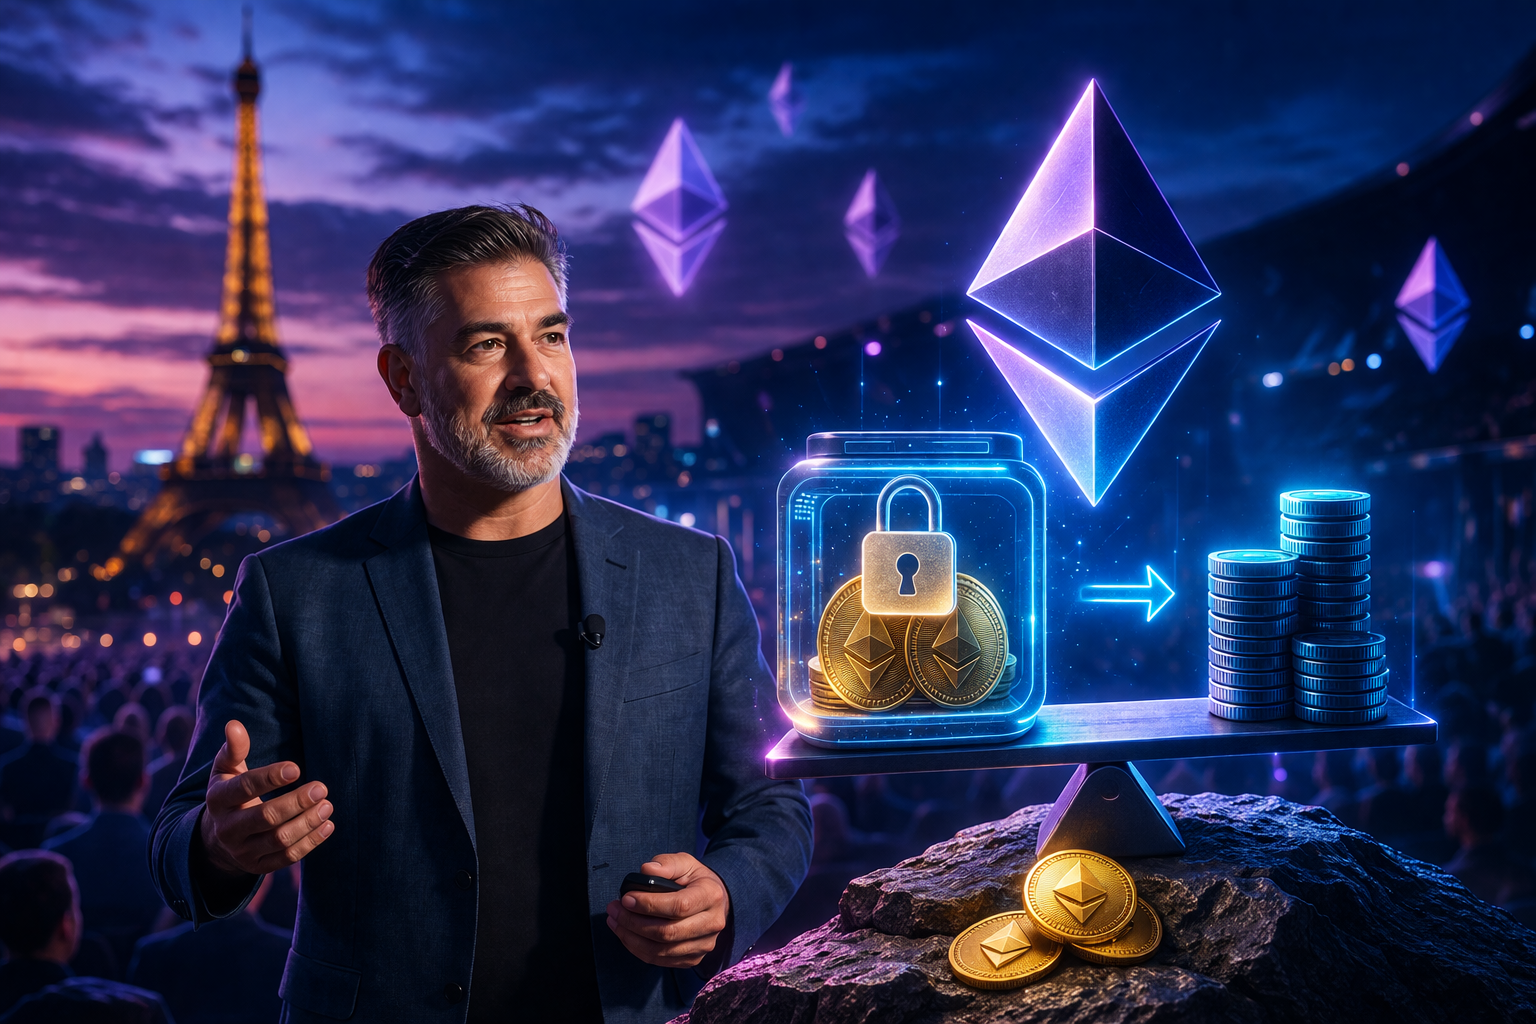
在巴黎区块链周的“持有-借贷加密策略”演讲中,Cristian Ulloa(Liquid Loans 首席执行官)提出了一个清晰的论点——并且与该领域最普遍的口号相反:
“加密领域的财富不是通过卖出建立的。”
这个信息既简单又激进:
大多数投资者错失机会,并不是因为他们选择了错误的资产,而是因为他们卖得太早。
真正的错误:在盈利时卖出
在主题演讲中,Ulloa 强调了一个关键点:
问题不在于你买了什么,而在于你什么时候卖
根据他的说法:
- 卖出意味着失去上涨空间的敞口
- 往往会触发出售税费
- 会进入一种难以维持的择时博弈
而且最重要的是,一个心理层面的问题浮现出来:
后悔。
Ulloa 分享了一个在行业中非常普遍的经历——在一轮大牛市之前就卖掉了某个资产:
- 退出市场
- 在场外看着价格上涨
- 失去长期潜力
“Hold Borrow Build”:替代性策略
演讲的核心是一套明确的策略:
👉 持有(Hold)。借贷(Borrow)。建设(Build)。
与其卖出资产来获得流动性:
- 把资产持有住(hold)
- 将其用作抵押品
- 借出流动性(borrow)
- 持续创造价值(build)
这个思路是在不放弃资产所有权的前提下释放价值。
在实践中如何运作
所描述的机制是DeFi的典型做法:
- 将加密资产存入作为抵押品
- 把资产锁定在某个协议中
- 通过借贷获得流动性
据 Ulloa 所说,这样可以:
- 不卖出持仓
- 保持对市场的敞口
- 避免产生应税事件(取决于司法管辖区,但这是演讲中提出的观点)
ETH 示例:卖出 vs 借贷
演讲中包含了一个具体示例:
- 在低价时买入ETH
- 价值大幅上涨
- 你需要流动性
经典情景:
- 卖出部分ETH
- 失去敞口
- 可能需要缴税
替代情景:
- 将 ETH 锁定为抵押品
- 借出流动性
- 继续持有该头寸
结果:
👉 在不退出市场的情况下获得资金
与银行的对比
Ulloa 直接对比了 DeFi 与银行体系:
传统银行:
- 信用审查
- 繁琐的官僚流程
- 集中化审批
- 利息
DeFi(根据演讲中的说法):
- 无中介
- 无信用审查
- 通过智能合约获取访问权限
- 基于代码的系统
关键概念:
“你不是去请求许可,而是使用自己的资产”
真正的风险:清算
演讲也谈到了风险这一话题。
每个协议都有一个安全阈值:
- 提到的示例:大约 110% 的抵押率
- 如果价值下跌 → 可能被清算
这意味着:
- 部分资产可能会被自动卖出
Ulloa 强调:
- 这是真实存在的风险
- 但可以被管理
如何管理?
- 保守借贷
- 监控抵押品
- 增加抵押品
思维模式的转变:从交易者到建设者
演讲中最有力量的部分之一,是这种视角的转变:
“你是在像交易者那样玩,还是在构建财富?”
根据 Ulloa 的观点:
交易者心态:
- 追逐价格
- 为获利而卖出
- 试图把握市场时机
长期心态:
- 不断累积
- 使用抵押品
- 在时间中持续建设
房地产类比
为了阐明这一概念,演讲中使用了一个比喻:
- 房地产投资者不会轻易卖掉房产
- 而是利用房产净值筹集新资金
- 随着时间推移构建投资组合
同样的原则,被应用到加密资产上:
“财富不是通过卖出建立的”
演讲的总结非常清晰:
- 卖出 = 退出市场
- 持有 + 利用 = 保持敞口
Ulloa 强调了三个最终要点:
- 不要再把加密资产只当作用来卖出的东西
- 使用 DeFi 中已经存在的工具
- 摆脱纯粹投机性的逻辑
结论
Cristian Ulloa 的主题演讲带来了一种在 DeFi 世界中日益普遍的叙事:
加密资产不仅仅是交易工具,而是战略性资本管理的载体。
这个提议简单却有力量:
👉 不要卖出资产
👉 将其用作抵押品
👉 为长期进行建设
而“持有-借贷加密策略”这场演讲以一句直接的信息收尾:
“不要卖。持有。借贷。建设。”