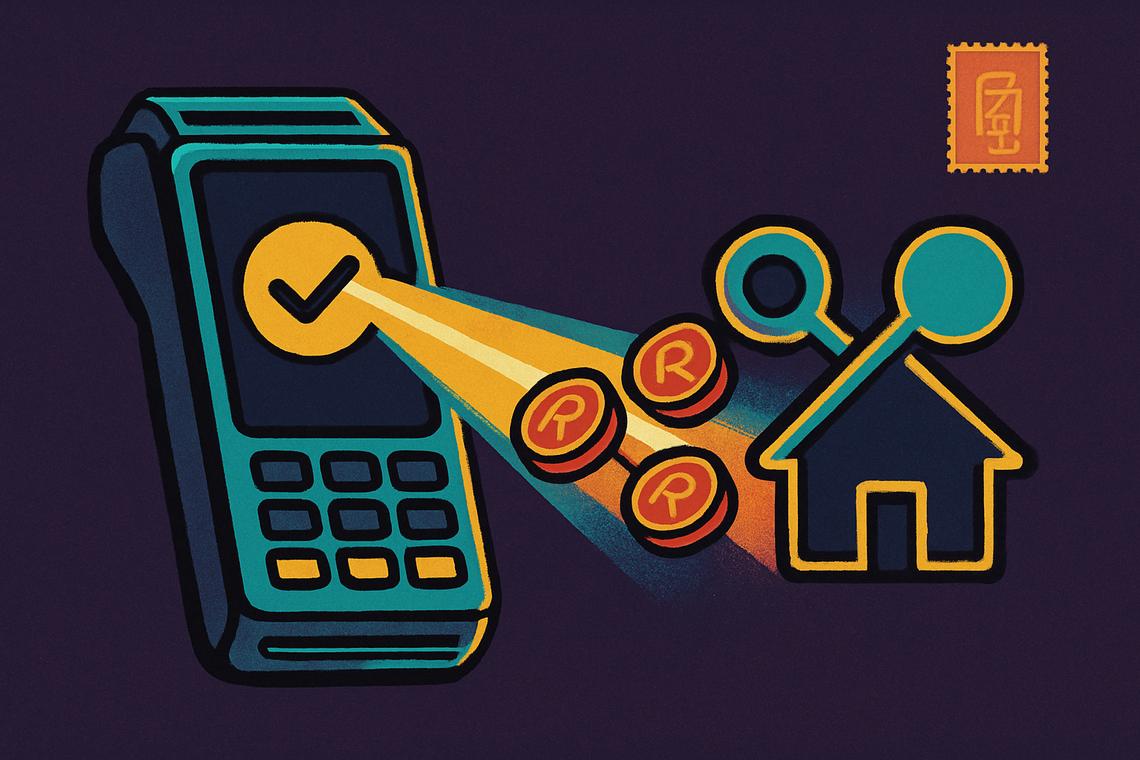
汇丰银行已经为其正准备发行的稳定币选定了名称:RedCoin(红币)。这一举措在该行发布一份关于其客户对数字资产支付理解程度的新调查数据时得到确认,标志着全球主要贷款机构之一发出了迄今最清晰的信号之一:准备将基于区块链的结算引入香港的日常零售交易之中。
目录
要点摘要
- 在香港三家发钞银行中,汇丰银行规模最大,并已公布其即将推出的稳定币名称为 HSBC RedCoin(汇丰红币)。
- 最初的发行将重点放在人与人之间的转账以及人与商户之间的支付,而企业和机构级应用则计划在之后推出。
- 在对逾 1,000 名香港客户的调查中,74% 的受访者能够说出至少一种稳定币的使用场景。
- 在被认知的使用场景中,数字资产交易和代币化投资以 57% 的比例位居首位,其次是 53% 的人与人转账,而跨境汇款和商户支付则各以 52% 并列。
汇丰为香港市场推出稳定币 RedCoin
汇丰的稳定币将以 RedCoin(红币)命名,其首要任务是处理个人与商户之间的日常资金流动,而非大型机构间的转账。这一先后顺序很重要:它表明汇丰押注于通过零售端对数字支付的熟悉度,而不是企业财资需求,作为稳定币在香港普及的切入点。
稳定币命名及初期上线重点
HSBC RedCoin 的初期上线将聚焦于人与人之间的转账以及人与商户之间的支付。在实际使用中,这意味着客户最终可以像今天使用手机钱包或银行转账应用那样使用 RedCoin——给朋友转账或向商店付款——但结算将通过基于区块链的轨道完成,而不是通过传统的银行卡或银行转账网络。
超越零售支付的扩展计划
汇丰已经表明,RedCoin 的触角不会止步于消费者交易。一旦零售端的使用场景得到确立,银行打算向企业和机构级应用扩展。这种分阶段路径——先零售、后机构——与整个稳定币行业中常见的模式相呼应:在消费者层面建立起信任和使用习惯,往往为更大规模的商业采用铺平道路。
汇丰在香港银行业的地位为 RedCoin 上线提供支撑
汇丰在香港的规模使得 RedCoin 的推出,相较于由规模较小或新兴金融科技公司发行的稳定币,具有更大的影响力。汇丰是香港最大的银行,也是香港三家发钞银行之一,这一地位使其在作为商业贷款机构的同时,也处于该地区货币体系的核心。
其重要性在于:当一家发钞银行——即实际负责印制港元纸币的机构之一——进入稳定币领域时,相较于一家独立的加密公司,会为这一资产类别带来截然不同层次的合法性。这也使汇丰有机会塑造数字支付在亚洲最重要金融枢纽之一的发展路径,并有可能影响竞争对手和监管机构对类似产品的态度和做法。
调查显示香港客户对稳定币认知度较高
香港公众对稳定币的熟悉程度已经高于许多人的预期。汇丰基于对逾 1,000 名香港客户的调查发现,74% 的受访者能够指出至少一种稳定币的实际用途——这一数字表明,对于像 RedCoin 这样面向零售的产品而言,市场土壤已经相当肥沃。
调查结果:对稳定币使用场景的认知
调查按具体使用场景对认知度进行了拆分。数字资产交易和代币化投资位居榜首,被57% 的受访者提及。人与人之间的转账以 53% 位居其后,而跨境汇款和商户支付则各以 52% 并列。
最常被提及的应用:数字资产交易与点对点转账
数字资产交易位居首位并不令人意外,因为在公众印象中,稳定币早已与加密货币市场紧密相连。但人与人之间转账的高认知度——也正是汇丰在 RedCoin 上首要瞄准的使用场景——表明该行的上线策略与客户已经联想到的稳定币使用场景高度契合。换言之,汇丰并非从零开始说服人们接受某种全新的用途,而是在多数受访客户心中已存在的联想基础上进行构建。
这种客户认知与产品设计之间的契合度,可能对采用率产生重要影响。银行在推出一款陌生的金融产品时,通常需要投入资源进行教育。而在这里,超过一半的受访客户已经将稳定币与汇款和商户支付联系在一起——这正是 RedCoin 在早期阶段所要提供的功能。这一先发优势并不能保证推广一帆风顺,但确实降低了新型支付技术在触达日常消费者时所面临的传统门槛之一。
本文在人工智能协助下撰写,并由编辑团队审核。